「親からリフォーム資金を援助してもらう予定だけど、贈与税はかからないのだろうか」——そう考えている方に、まず知っておいてほしい重要な情報があります。
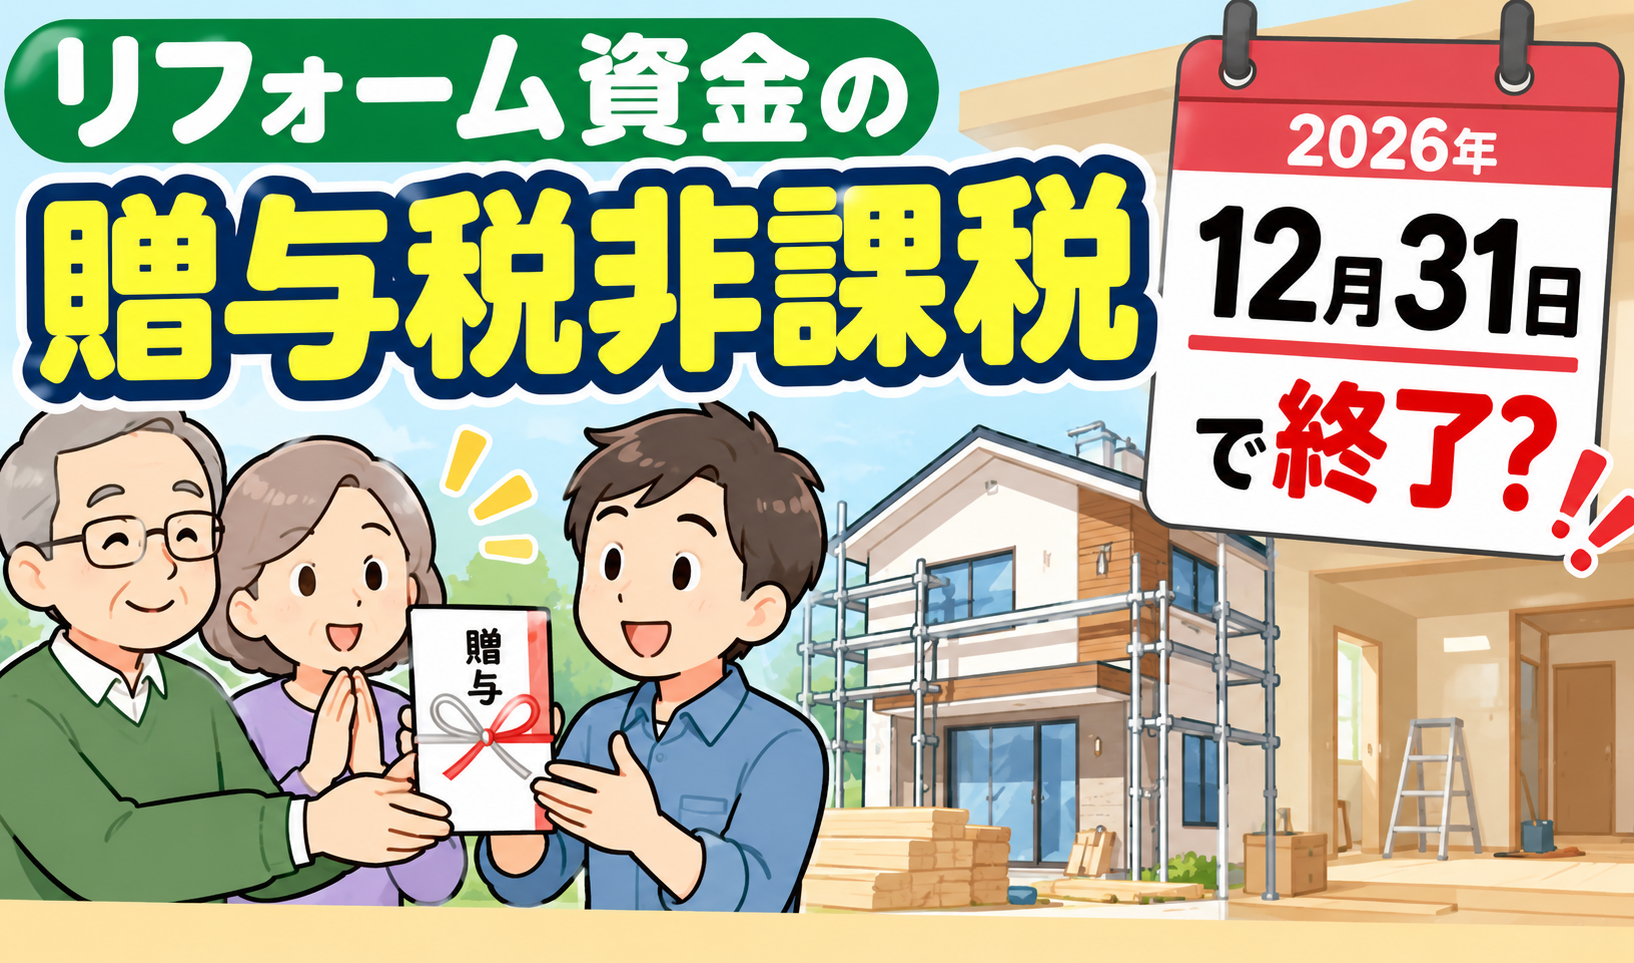
この非課税制度には適用期限があり、現時点(2026年9月)で、令和8年(2026年)12月31日までに贈与を受けたものに限られています。
この記事では、リフォーム資金の贈与税非課税措置の仕組みと、期限に関する現状を整理して解説します。
リフォーム資金の贈与税非課税措置とは
正式名称は「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」(租税特別措置法第70条の2)といい、親や祖父母などの直系尊属から、住宅の新築・取得・増改築等(リフォーム)のための資金の贈与を受けた場合に、一定額まで贈与税が非課税になる制度です。
非課税限度額は、住宅の省エネ性能等によって次のように分かれています。
| 住宅の区分 | 非課税限度額 |
|---|---|
| 省エネ等住宅(断熱等性能等級等の基準を満たす住宅) | 1,000万円 |
| それ以外の住宅 | 500万円 |
この非課税枠は、贈与税の暦年課税における基礎控除(110万円)と併用できます。
つまり、省エネ等住宅の要件を満たす場合、非課税枠1,000万円と基礎控除110万円をあわせて、最大1,110万円まで贈与税がかからずに援助を受けられる計算になります。
適用期限は令和8年12月31日まで(延長は未確定)
この非課税措置は、令和6年度税制改正により、令和6年(2024年)から令和8年(2026年)までの3年間延長されたものです。
つまり、現行制度は令和8年12月31日までに贈与を受けた分にしか適用されません。
国土交通省は、令和9年度税制改正要望の中でこの措置の継続を求めていますが、2026年9月時点で、要望の文言は「所要の措置を講じる」にとどまっており、延長が確定したものではありません。
リフォーム資金の贈与を検討している場合は、「延長されるだろう」と楽観視せず、令和8年12月31日までに贈与を受ける前提で準備を進めることをおすすめします。
税制改正の動向は年末にかけて明らかになることが多いため、年末が近づいたら最新の情報を必ず確認しましょう。
具体例で見る非課税枠の使い方
具体的なイメージをつかむため、簡単な例で考えてみましょう。
親から800万円の資金援助を受けて、省エネ等住宅の要件を満たすリフォームを行ったとします。
- 非課税枠(省エネ等住宅):1,000万円
- 基礎控除:110万円
- 実際の贈与額:800万円
この場合、800万円は非課税枠1,000万円の範囲内に収まるため、贈与税は課税されません。
仮に贈与額が1,200万円だった場合は、非課税枠1,000万円を超える200万円のうち、基礎控除110万円を差し引いた90万円が贈与税の課税対象になります。
非課税枠を超える部分については、通常の贈与税の計算方法(暦年課税または相続時精算課税)に従って課税される点を押さえておきましょう。
主な適用要件
非課税措置の適用を受けるには、受贈者(贈与を受ける人)・住宅について、それぞれ要件を満たす必要があります。
- 受贈者の年齢:贈与を受けた年の1月1日時点で18歳以上であること
- 受贈者の所得:贈与を受けた年の合計所得金額が2,000万円以下であること(住宅の床面積が40㎡以上50㎡未満の場合は1,000万円以下)
- 床面積:新築・取得の場合は原則50㎡以上240㎡以下(増改築等の場合も床面積要件がある)
- 過去の利用状況:本人がこの非課税措置を過去に受けたことがないこと
- 居住の見込み:贈与を受けた翌年3月15日までに、その資金で住宅の取得・増改築等をし、同日までに居住するか、その後遅滞なく居住する見込みであること
「以前にも一度この非課税枠を使ったことがある」という場合、再度の利用はできない点に注意しましょう。
リフォーム目的で利用する場合は、増改築等の工事内容にも要件(一定の工事費用以上であること等)があるため、事前に税務署または税理士に確認することをおすすめします。
贈与税の申告
非課税限度額の範囲内であっても、この非課税措置の適用を受けるには、贈与を受けた翌年に贈与税の申告を行うことが必須です。
「非課税だから申告しなくていい」と思い込んで申告を怠ると、非課税措置そのものが適用されず、贈与税が課税されてしまう可能性があります。
申告の際は、次のような書類が必要になります。
- 贈与税の申告書
- 戸籍謄本等(受贈者と贈与者の関係を証する書類)
- 住宅用の家屋の登記事項証明書
- 工事請負契約書の写し(増改築等の場合)
- 省エネ等住宅に該当することを証明する書類(1,000万円の非課税枠を利用する場合)
相続時精算課税制度とあわせて使う方法
贈与税には、通常の「暦年課税」のほか、「相続時精算課税」という制度もあります。
相続時精算課税を選択すると、2,500万円までの贈与について贈与時には課税されず、将来の相続時に相続財産と合算して精算する仕組みになります。
住宅取得等資金の非課税措置は、この相続時精算課税制度とあわせて利用することも可能とされています。
たとえば、非課税枠(1,000万円または500万円)を超える贈与を受ける場合、超えた部分について相続時精算課税を選択すれば、贈与時点での納税を避けられる可能性があります。
ただし、相続時精算課税を一度選択すると、その贈与者からの贈与については、その後ずっと暦年課税に戻せなくなるなどの制約もあるため、利用する際は税理士に相談しながら慎重に検討することをおすすめします。
住宅ローン控除・固定資産税減額との関係
リフォーム資金の贈与税非課税措置は、住宅ローン控除や固定資産税の減額措置とは別の制度であり、要件を満たせば組み合わせて活用できます。
ただし、補助金を受けている場合、贈与税の非課税限度額の計算に補助金が直接影響することはありませんが、住宅ローン控除の計算では補助金額が工事費用から差し引かれる点に注意が必要です。
住宅ローン控除の詳細については、リフォームローン控除の条件で、固定資産税の減額措置についてはリフォームで固定資産税は上がる?減る?工事内容で結果が逆になる仕組みでそれぞれ解説していますので、あわせて参考にしてください。
よくある質問
Q. 親からリフォーム資金の援助を受けたら、贈与税はかかりますか?
A. 直系尊属からの贈与であれば、一定の要件を満たすことで非課税措置を利用できます。ただし、令和8年12月31日までに贈与を受けたものが対象で、それ以降の延長は2026年9月時点で未確定です。
Q. 非課税限度額はいくらですか?
A. 省エネ等住宅の要件を満たす場合は1,000万円、それ以外の住宅は500万円です。贈与税の基礎控除110万円と併用できるため、最大1,110万円まで非課税で援助を受けられる可能性があります。
Q. この非課税措置は今後も続きますか?
A. 現行制度は令和8年12月31日が期限です。国土交通省は延長を要望していますが、2026年9月時点で確定した情報はありません。利用を検討している場合は、期限内に贈与を受ける前提で準備を進めることをおすすめします。
Q. 非課税の範囲内なら申告は不要ですか?
A. いいえ、申告は必須です。非課税限度額の範囲内であっても、贈与を受けた翌年に贈与税の申告を行わないと、非課税措置の適用を受けられません。
Q. 過去にこの非課税枠を使ったことがある場合、また使えますか?
A. 使えません。この非課税措置は、受贈者が過去に一度も利用したことがないことが要件のひとつです。
Q. 相続時精算課税制度と併用できますか?
A. 可能とされています。非課税枠を超える部分について相続時精算課税を選択すれば、贈与時点での納税を避けられる場合があります。ただし、一度選択すると暦年課税に戻せなくなる等の制約もあるため、税理士への相談をおすすめします。
まとめ
リフォーム資金の贈与税非課税措置は、直系尊属からの贈与について、最大1,000万円(基礎控除とあわせて1,110万円)まで非課税にできる制度です。
現行の適用期限は令和8年(2026年)12月31日までで、延長は2026年9月時点で確定していません。
親や祖父母からの資金援助を検討している場合は、延長を前提にせず、期限内の贈与・申告を意識して準備を進めることをおすすめします。
「そのうち援助してもらう予定」と先延ばしにしていると、期限を過ぎてから非課税枠が使えなかったことに気づく、という事態にもなりかねません。援助を受ける具体的な時期が見えている場合は、早めに家族間で話し合い、必要な手続きを確認しておきましょう。