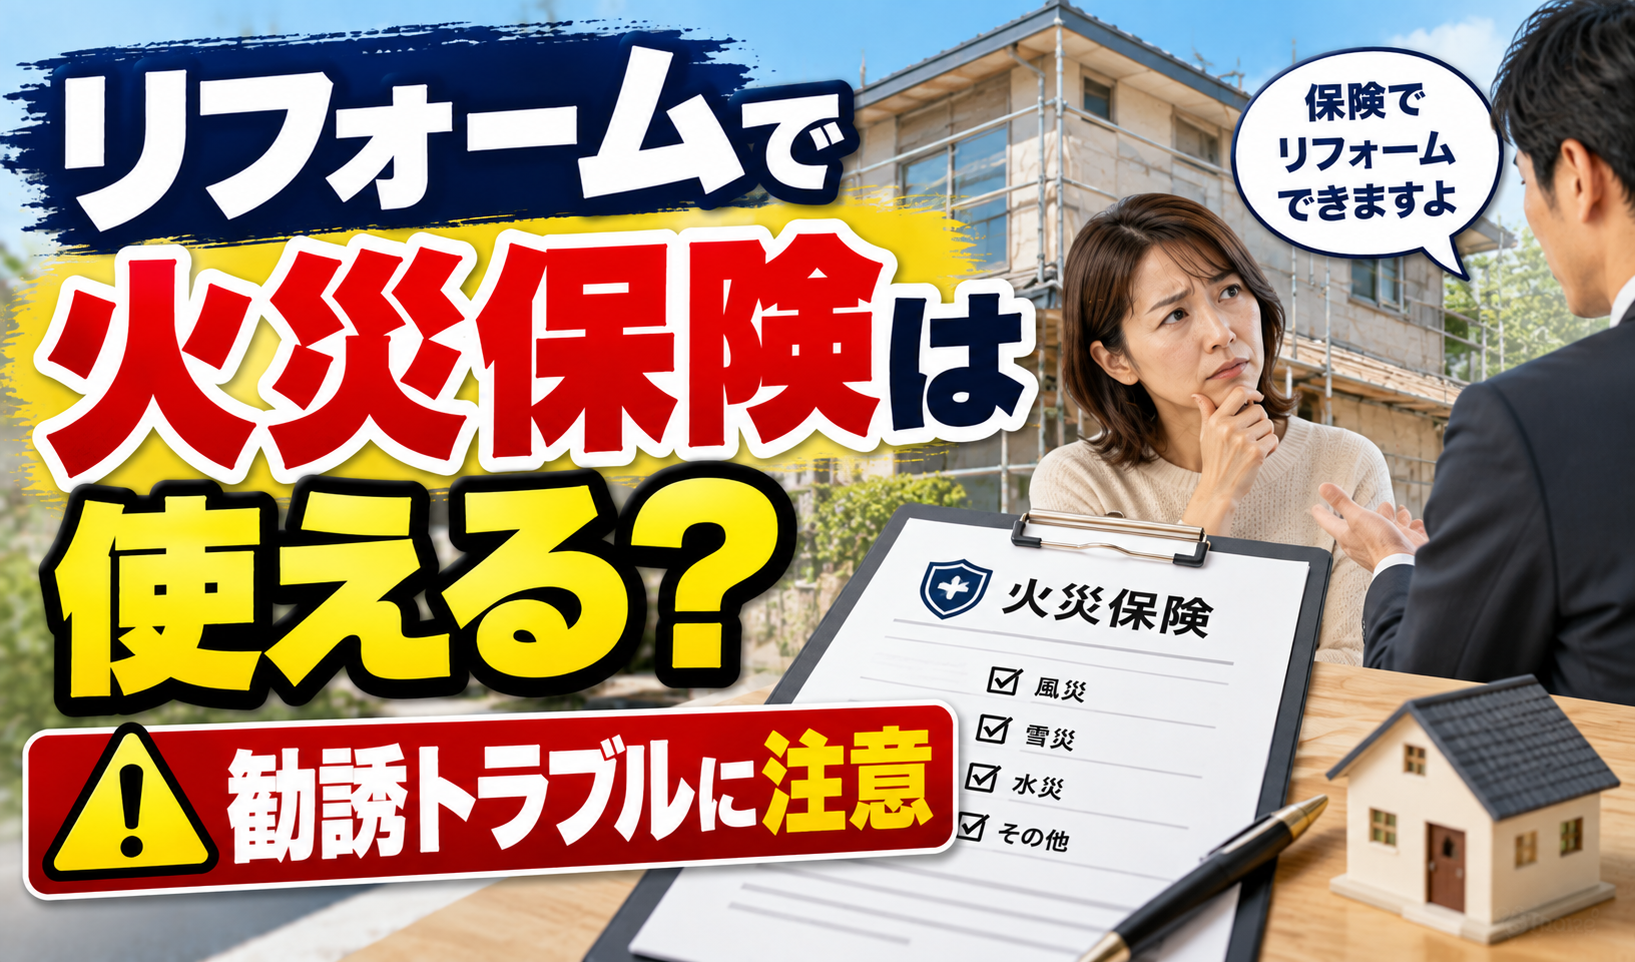
「お宅の屋根、先日の台風で傷んでいますよ。火災保険を使えば自己負担なく直せます」——そんな訪問営業を受けたことはないでしょうか。
この言葉を信じて契約した結果、高額な手数料を請求された、保険金が思ったより少なく自己負担が発生した、といったトラブルが、国民生活センターに数多く寄せられています。
この記事では、リフォームで火災保険を使える条件と、こうした勧誘トラブルに巻き込まれないためのポイントを整理して解説します。
火災保険で修理できるのは「偶発的な損害」のみ
火災保険は、火災だけでなく、台風・大雪・落雷・水漏れといった偶発的な事故・自然災害による損害も補償の対象になることがあります。
ただし、経年劣化による傷みは、火災保険の対象外です。
「古くなった屋根を、先日の台風のせいにして保険金を請求しましょう」といった勧誘は、この線引きを曖昧にしようとする典型的な手口であり、事実と異なる申請は保険金詐欺に該当するおそれもあります。
自分の家の傷みが、自然災害等による偶発的なものか、経年劣化によるものかを正しく見極めることが、まず重要な出発点になります。
急増する「保険金で無料修理」勧誘トラブル
国民生活センターは、「保険金を使って自己負担なく住宅の修理ができる」と勧誘する住宅修理サービスに関するトラブルについて、繰り返し注意を呼びかけています。
特に、台風シーズンにあたる9〜10月頃は、こうした勧誘が増加する傾向があるとされています。
勧誘の多くは、「保険金請求をサポートする」という名目で高額な手数料を請求したり、実際には支払われる保険金が見積もり額に届かず、多額の自己負担が発生したりするパターンです。
中には、「契約後に工事をキャンセルすると、保険金の5割を違約金として請求される」といった契約内容が後から判明するケースも報告されています。
実際に報告されている相談事例
国民生活センターが公表している相談事例には、次のようなものがあります。
台風の後、雨漏りに困っていた家庭に、事業者から「火災保険の保険金で修繕できる」という電話があり、訪問を受けたケースでは、事業者が屋根の損傷箇所を撮影し、約400万円の工事見積もりを提示しました。
保険申請はすべて事業者が代行しましたが、その過程で「自分たちの存在は保険会社に伝えないでほしい」と言われ、不審に感じたといいます。
その後、保険会社の鑑定人が実際に住宅を確認したところ、見積もり全額は保険金として支払われないことが判明しました。
さらに契約書を確認すると、工事をしない場合は違約金として保険金の5割を支払うという条項が記載されており、「悪徳商法にひっかかった」と感じて解約を申し出た、という内容です。
このように、「見積もり額」と「実際に支払われる保険金額」は必ずしも一致しないという前提を、契約前に理解しておくことが重要です。
トラブルの典型的なパターン
国民生活センター等に寄せられている相談には、次のような共通点が見られます。
- 訪問または電話で、「保険金が使える」と一方的に勧誘してくる
- 損害状況を十分に確認する前から、「自己負担なく直せる」と断言する
- 保険金請求の手続きを、事業者がすべて代行しようとする
- 契約書に、保険金の一定割合を手数料・違約金として支払う条項が含まれている
- 「保険会社には自分たちの存在を伝えないでほしい」と言われる
「保険会社に業者の存在を伝えないでほしい」という要望は、特に注意すべきサインです。
正当な業者であれば、保険会社とのやり取りを隠す理由はありません。
消費者庁も、こうした事業者について注意喚起を行っています。
📎 出典:「火災保険を使って実質的に無料で修理ができる」などとうたい、火災保険金を利用した修理工事契約を締結させる事業者に関する注意喚起|消費者庁
正しい申請の進め方
火災保険を使った修理を検討する場合、次の流れで進めるのが基本です。
- まず加入している保険会社(または代理店)に連絡する:損害状況を伝え、保険金の対象になるかを確認する
- 保険会社の案内に沿って必要書類を準備する:多くの場合、保険会社の担当者や鑑定人が現地を確認する
- 調査結果に基づき、支払われる保険金額が決定する:見積もり全額が出るとは限らない点に留意する
- 保険金が確定してから、リフォーム会社に工事を依頼する:焦って先に契約を結ばない
保険金の請求手続きも、修理の手配も、基本的には契約者本人が行うものです。
「代行してあげます」という申し出自体が悪いわけではありませんが、高額な手数料や、不利な契約条件がないかを、契約前に必ず確認しましょう。
訪問営業を受けた場合の対応
台風や大雪の後、突然の訪問営業を受けた場合は、次の点を意識してください。
- その場で契約せず、一度持ち帰って検討する
- 「保険金が使えるかどうか」は、必ず自分が加入する保険会社に確認する
- 手数料や違約金の条件を、契約前に書面で確認する
- 少しでも不安を感じたら、消費生活センター(消費者ホットライン188)に相談する
こうした訪問営業によるリフォームのトラブル全般については、リフォームの点検商法に要注意|相談件数とクーリングオフでも詳しく解説していますので、あわせて参考にしてください。
契約後にトラブルが発生した場合の相談先については、リフォームでトラブルが起きたら?無料で相談できる「住まいるダイヤル」の使い方で整理しています。
本来、火災保険が対象になりやすい工事
参考として、実際に火災保険の対象になりやすいとされる損害の例を紹介します。
| 損害の原因 | 対象になりやすい部位の例 |
|---|---|
| 台風・強風 | 屋根材の剥がれ・飛散、雨樋の破損 |
| 大雪 | カーポート・屋根の損傷 |
| 落雷 | 屋根・外壁・電気設備の損傷 |
| 水漏れ(給排水管の破損等) | 床材・壁紙の損傷 |
ただし、これらに該当するように見えても、実際に保険金が支払われるかどうかは、保険会社の調査結果次第です。
見積もり段階での断定的な説明を鵜呑みにせず、必ず保険会社の判断を確認しましょう。
よくある質問
Q. リフォーム費用は火災保険でまかなえますか?
A. 台風・大雪・落雷・水漏れなど、偶発的な事故・自然災害による損害であれば、火災保険の対象になることがあります。ただし、経年劣化による傷みは対象外です。
Q. 「火災保険で無料で直せる」という訪問営業は信用できますか?
A. 慎重に判断する必要があります。国民生活センターには、こうした勧誘に関するトラブルが多数寄せられています。その場で契約せず、まず自分が加入する保険会社に確認することをおすすめします。
Q. 保険金請求の手続きは、自分でやらなければいけませんか?
A. 基本的には契約者本人が行うものです。事業者による代行サービス自体が違法というわけではありませんが、高額な手数料や不利な契約条件がないか、契約前に必ず確認しましょう。
Q. 契約後にキャンセルしたくなった場合、違約金は発生しますか?
A. 契約内容によります。実際のトラブル事例では、保険金の一定割合を違約金として請求される契約もありました。契約前に、キャンセル時の条件を必ず確認してください。
Q. 訪問営業を受けて不安に感じたら、どこに相談すればいいですか?
A. 消費者ホットライン「188」に電話すると、最寄りの消費生活センターを案内してもらえます。契約前の段階でも相談できます。
Q. 見積もり額と実際に支払われる保険金額は同じですか?
A. 必ずしも同じではありません。保険会社の調査・鑑定によって支払われる保険金額が決まるため、業者が提示した見積もり額どおりに保険金が下りるとは限りません。この前提を理解したうえで契約を検討することが重要です。
まとめ
リフォームで火災保険を使えるのは、台風・大雪・落雷・水漏れなど偶発的な事故・自然災害による損害に限られ、経年劣化は対象外です。
「自己負担なく直せる」という訪問営業には、高額な手数料や不利な契約条件が潜んでいることがあるため、その場で契約せず、まず自分が加入する保険会社に確認することが何より大切です。
少しでも不安を感じたら、一人で判断せず、消費生活センターに相談することをおすすめします。
台風や大雪の後は気持ちが焦りがちですが、「今すぐ決めないと損をする」というプレッシャーをかけてくる業者ほど、慎重になるべきサインだと心得ておきましょう。落ち着いて確認する時間を取ることが、結果的に自分の資産と家計を守ることにつながります。